十张图带你解读2019年陶瓷砖与卫生洁具行业运行现状 行业告危 调整在即!
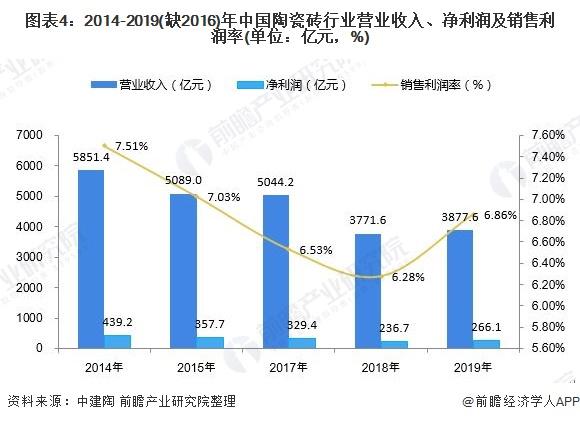
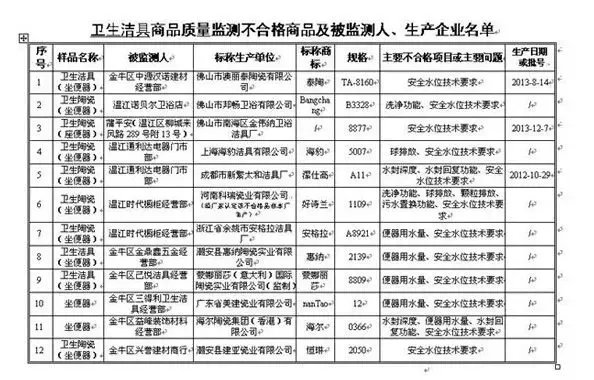
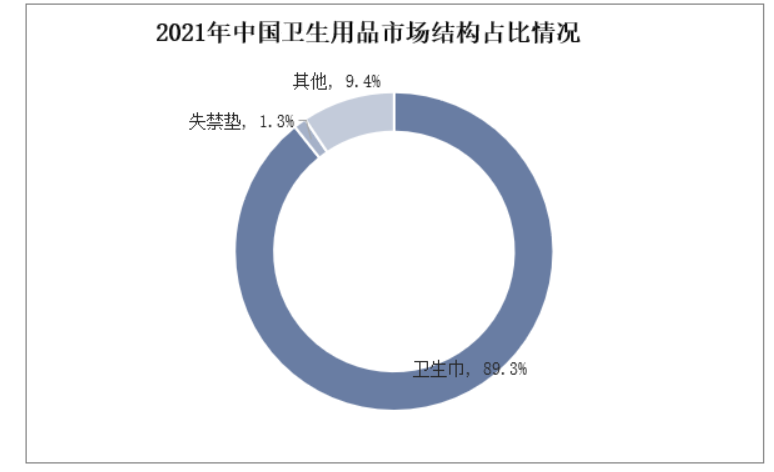
2019年,对于中国建筑卫生陶瓷行业而言,是充满挑战与变数的一年。在环保政策趋严、房地产市场调控持续、消费需求升级等多重因素的交织影响下,陶瓷砖与卫生洁具行业告别了过去的粗放式增长,步入深度调整期。本文将通过十张图表(注:因实际图表无法展现,下文以数据视角代替),从生产、销售、进出口及个人卫生用品关联等多个维度,解读2019年行业的运行现状,剖析危机何在,并展望调整方向。\n\n一、产量整体下滑,陶瓷砖收缩明显\n据相关数据显示,2019年全国陶瓷砖产量延续了自2017年以来的下降趋势,全年产量约为78亿平方米,同比下滑超过8%。这已是连续第三年负增长。卫生洁具(主要指卫生陶瓷)产量相对平稳,但亦有小幅回落。产量下降的背后,一方面是国内市场需求趋于饱和,另一方面是环保督查导致部分不达标企业永久退出。\n\n二、主营业务收入微增,利润空间受压\n2019年,规模以上建筑陶瓷和卫生洁具企业主营业务收入约3800亿元,同比仅增长约2%-3%,增速较前几年大幅收窄。但利润总额却出现下滑,行业平均利润率下降。燃料、原材料及环保成本上升,叠加终端价格竞争激烈,使得企业盈利难度加大。\n\n三、出口市场承压,陶瓷砖出口量价齐跌\n受中美贸易摩擦及国际市场需求疲软影响,2019年我国陶瓷砖出口量约为7.5亿平方米,同比下降近10%,出口均价亦有所下跌。卫生洁具出口相对稳健,但增幅有限。出口市场的不确定性,让依赖外销的企业面临巨大去库存压力。\n\n四、精装房政策推动工程渠道增长\n随着精装修政策的推进,2019年工程渠道成为陶瓷砖与卫生洁具销售的重要增长点。头部房企集中采购比例上升,品牌企业凭借产能、服务优势抢占份额,但工程渠道账期长、利润薄,对企业的资金链构成考验。\n\n五、零售市场客流下滑,门店关门潮隐现\n受房地产调控和消费习惯变化影响,传统建材卖场客流明显减少。2019年,不少中小陶瓷卫浴门店关闭,红星美凯龙、居然之家等卖场亦出现空置率上升的现象。零售端呈现“无声的危机”。\n\n六、卫生洁具行业集中度提升\n尽管整体环境不佳,但卫生洁具行业品牌集中度进一步加大。九牧、箭牌、恒洁、惠达等国内品牌,以及科勒、TOTO等外资品牌,在市场竞争中优势地位稳固。中小企业生存空间愈加狭窄。\n\n七、陶瓷砖品类格局变化,大板/岩板成新宠\n2019年,陶瓷大板、岩板成为行业热点。企业纷纷上马大规格陶瓷板生产线,试图通过产品升级提升附加值,消化过剩产能。但需注意,岩板市场尚不成熟,后端加工配套没有跟上,未来可能出现阶段性产能过剩。\n\n八、个人卫生用品销售变革,间接影响卫浴行业\n还有一个值得关注的维度是个人卫生用品领域。2019年,受线上电商及社交媒体影响,个人卫生用品销售渠道碎片化加剧,类似洁面巾、一次性内裤、消毒湿巾等产品销量走高,反映了消费者对健康、便捷的追求。这一变化对卫浴空间提出“集成化、消毒化”等新的要求,带来智能马桶盖、消毒毛巾架等新兴品类热销,倒逼传统卫生洁具企业创新。\n\n九、行业洗牌加速,“倒闭潮”言论不胫而走\n“行业告危”并非耸人听闻。2019年,多地法院公告显示陶瓷企业破产清算案例显著增加,部分产区停窑率创出新高。加之年底突如其来的新冠疫情(虽然主要在2020年初爆发出影响),跨境电商及供应链的波动预期,让业内对2020年发展预期普遍悲观,预测进一步有5%-10%的企业将被淘汰。\n\n十、调整阵痛难免,高质量发展是唯一出路\n综合以上图表与数据(可设想放置1.”近5年陶瓷砖产量变化),2.”分区域陶瓷砖产量占比”,
}
}
如若转载,请注明出处:http://www.innmsia.com/product/92.html
更新时间:2026-09-19 05:11:38